paperback
door Reusch, Michael
Momenteel uitverkocht
Gratis verzending
vanaf €20
30 dagen retour
zonder gedoe
Veilig betalen via iDEAL of Klarna
iDEAL · Klarna
Populaire zoekopdrachten
Snel naar
Trending now
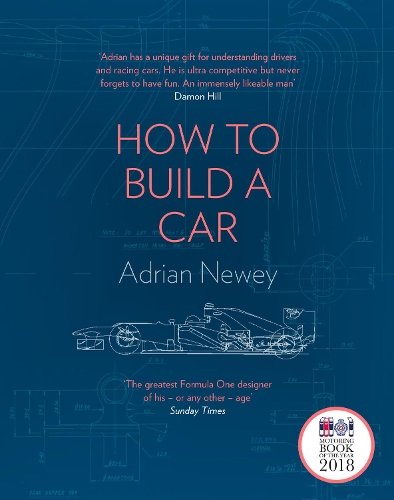
How to Build a Car: The Autobiography of the World’s Greatest Formula 1 Designer
Newey, Adrian
The Science of Animals: Inside their Secret World
DK || Chris Packham
The Rolling Stones All the Songs Expanded Edition: The Story Behind Every Track
Jean-Michel Guesdon || Philippe Margotin
Ride: Cycle the World
DK Travel
Aanbevolen

M. Garand
€ 20,70
Danièle Bott
€ 32,40

Hachisu, Nancy Singleton
€ 40,50
Jean-Michel Guesdon || Philippe Margotin
€ 40,50
Collins Maps
€ 34,20
DK Travel
€ 20,70

DK || Chris Packham
€ 28,80
Sarah J. Maas
€ 18,00
Newey, Adrian
€ 32,88
DK || Chris Packham
€ 33,93
Serie & gerelateerd

gestalten
The Art of Protest: Political Art and Activism
€ 40,50

gestalten
Sailing the Seas: A Voyager's Guide to Oceanic Getaways
€ 45,00

gestalten
Off the Road: Explorers, Vans, and Life Off the Beaten Track
€ 52,42

gestalten
Visual Journalism: Infographics from the World's Best Newsrooms and Designers
€ 56,50

Indoek
Surf Shacks: An Eclectic Compilation of Surfers' Homes from Coast to Coast and Overseas
€ 62,21

gestalten || Parks Project
The Parklands: Trails and Secrets from the National Parks of the United States
€ 43,87

gestalten
House of Joy: Playful Homes and Cheerful Living
€ 73,55

Norm Architects
Soft Minimal: Norm Architects: A Sensory Approach to Architecture and Design
€ 62,21

gestalten
Wanderlust: A Hiker's Companion (EN) - Unterwegs auf legendären Wegen, 24 × 30 cm, 256 Seiten: Hiking on Legendary Trails
€ 49,40

gestalten
A Spoonful of Sun: Mediterranean Cookbook For All Seasons
€ 40,43